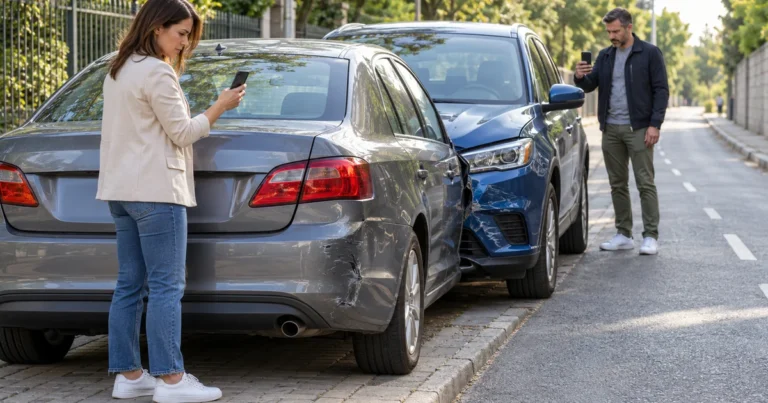
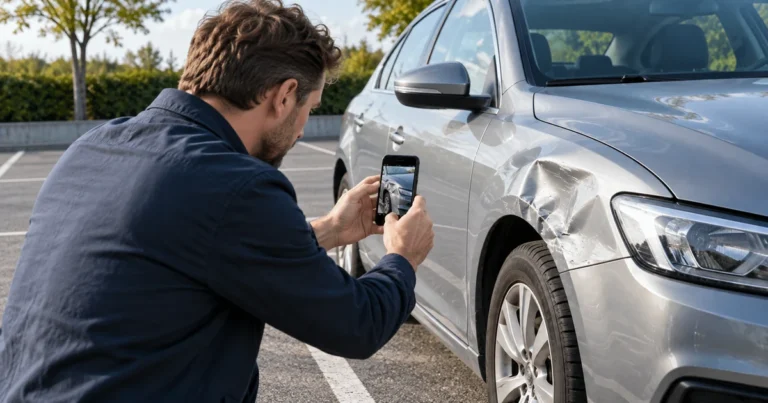
Stłuczka trwa zaledwie kilka sekund, ale jej konsekwencje mogą ciągnąć się tygodniami. Dobrze sporządzone oświadczenie pomaga odtworzyć przebieg zdarzenia, wskazać uczestników i przekazać ubezpieczycielowi uporządkowane informacje. Nie zastępuje jednak pomocy poszkodowanym, zabezpieczenia miejsca ani wezwania służb, gdy sytuacja tego wymaga. Najpierw zadbaj o ludzi i bezpieczeństwo ruchu, a dopiero potem dokumentuj kolizję. Poniżej znajdziesz praktyczny układ oświadczenia, kolejność działań oraz dziesięć błędów, które najczęściej osłabiają wartość zebranych informacji. Dowiesz się też, kiedy wezwać Policję, jak sprawdzić OC pojazdu i co dzieje się po zgłoszeniu szkody. To instrukcja dla obu stron zdarzenia: sprawcy i poszkodowanego, napisana tak, aby można było wrócić do niej również w stresującej sytuacji na drodze.
Najpierw bezpieczeństwo
Po zdarzeniu zatrzymaj pojazd w taki sposób, aby nie tworzyć kolejnego zagrożenia. Zabezpiecz miejsce i sprawdź, czy ktoś został ranny. Jeżeli w zdarzeniu jest osoba zabita lub ranna, trzeba udzielić niezbędnej pomocy oraz wezwać zespół ratownictwa medycznego i Policję. W takim przypadku nie ograniczaj się do spisania oświadczenia.
Gdy nie ma zabitych ani rannych, pojazdy należy niezwłocznie usunąć z miejsca zdarzenia, jeżeli mogłyby powodować zagrożenie lub tamować ruch. Dopiero w bezpiecznym miejscu można spokojnie ustalić dane i opisać zdarzenie. Brak osób rannych nie zwalnia z obowiązku zabezpieczenia ruchu.
Wzywanie patrolu na miejsce samej kolizji nie jest konieczne, jeśli uczestnicy potrafią zgodnie udokumentować zdarzenie. Policję trzeba jednak wezwać między innymi wtedy, gdy:
W takich okolicznościach wezwanie Policji jest właściwym działaniem, a próba szybkiego zakończenia sprawy samym podpisem może tylko zwiększyć późniejszy spór.
Co wpisać w oświadczeniu sprawcy kolizji
Praktycznym punktem odniesienia jest urzędowy wzór Komendy Stołecznej Policji. Nie traktuj go jednak jako jedynego dopuszczalnego formularza. Najważniejsze, aby dokument był czytelny i zawierał informacje niezbędne do identyfikacji zdarzenia oraz jego uczestników.
Zacznij od dokładnej daty i miejsca zdarzenia. Następnie wpisz dane sprawcy i poszkodowanego. Ustawa nakłada na kierującego obowiązek podania na żądanie drugiego uczestnika swoich danych, danych właściciela lub posiadacza pojazdu oraz danych zakładu ubezpieczeń, z którym zawarto obowiązkowe OC.
W praktycznym układzie oświadczenia powinny znaleźć się:
Prosty wzór treści
Data i miejsce zdarzenia: [uzupełnij].
Sprawca: [imię, nazwisko i dane].
Poszkodowany: [imię, nazwisko i dane].
Pojazd sprawcy: [marka i numer rejestracyjny].
Pojazd poszkodowanego: [marka i numer rejestracyjny].
OC sprawcy: [nazwa zakładu ubezpieczeń i numer polisy].
Okoliczności zdarzenia: [krótki, chronologiczny opis].
Widoczne uszkodzenia pojazdu poszkodowanego: [opis].
Widoczne uszkodzenia pojazdu sprawcy: [opis].
Podpis sprawcy: [podpis].
Podpis poszkodowanego lub kierującego jego pojazdem: [podpis].
Opis powinien odzwierciedlać to, co obie strony zaobserwowały na miejscu zdarzenia. Zamiast używać ogólnikowego sformułowania „doszło do stłuczki”, lepiej przedstawić przebieg zdarzeń w sposób uporządkowany, stosując proste zdania. Należy wskazać, który pojazd wykonywał manewr, określić położenie aut w momencie zdarzenia oraz precyzyjnie opisać moment kontaktu. Ważne jest, aby nie dodawać przypuszczeń dotyczących skutków, które nie zostały jeszcze potwierdzone.
Jeżeli nie masz przy sobie gotowego druku, sporządź dokument na czystej kartce. Liczy się jedna spójna i czytelna wersja zdarzenia, a nie wygląd formularza. Każda strona powinna przed podpisaniem przeczytać całość i upewnić się, że dane nie zostały pomylone.
Warto znać także zakres ubezpieczenia OC samochodu oraz podstawowe rodzaje ubezpieczeń komunikacyjnych samochodu. Oświadczenie dokumentuje zdarzenie, nie zmieniając zakresu ochrony wynikającego z przepisów i zawartej umowy.
10 błędów, których należy uniknąć
1. Pisanie oświadczenia przed sprawdzeniem, czy ktoś ucierpiał
Najpierw oceń stan uczestników. Jeśli ktoś jest ranny, udziel pomocy i wezwij ratownictwo oraz Policję. Formularz może poczekać.
2. Pozostawienie pojazdów w miejscu, w którym blokują ruch
Jeśli nie ma zabitego ani rannego, usuń pojazdy tak, aby nie powodowały zagrożenia ani tamowania ruchu. Dokument można sporządzić po przestawieniu aut w bezpieczne miejsce.
3. Rezygnacja z Policji mimo sporu o winę
Oświadczenie ma sens, gdy strony potrafią zgodnie opisać zdarzenie. W przypadku sprzecznych wersji nie należy wymuszać podpisu. W takiej sytuacji należy wezwać patrol.
4. Brak reakcji na odmowę podania danych
Nie opieraj dokumentu na niepełnych deklaracjach. Odmowa podania danych jest jedną z sytuacji, w których – zgodnie z instrukcją Policji – należy wezwać funkcjonariuszy.
5. Pominięcie daty lub miejsca kolizji
Bez tych elementów trudniej jednoznacznie przypisać oświadczenie do zdarzenia. Zapisz datę i miejsce bez skrótów myślowych.
6. Pomylenie danych kierującego z danymi właściciela pojazdu
Kierujący i właściciel nie zawsze są tą samą osobą. Aby zachować przejrzystość, należy wyraźnie rozdzielić informacje dotyczące osoby prowadzącej pojazd oraz właściciela lub posiadacza auta.
7. Niepełne dane pojazdów
Sama marka auta nie wystarcza do jego pewnej identyfikacji. Przepisz uważnie dane pojazdu i sprawdź numer rejestracyjny przed podpisaniem dokumentu.
8. Brak danych dotyczących OC
Wpisz nazwę zakładu ubezpieczeń i numer polisy, jeżeli jest dostępny. Gdy trzeba potwierdzić ochronę, usługa UFG pozwala zweryfikować OC po numerze rejestracyjnym albo VIN. Weryfikuj dane, zamiast je zgadywać.
9. Zbyt ogólny lub sprzeczny opis zdarzenia
Opisuj zdarzenie w logicznej kolejności. Unikaj sprzecznych dopisków i ogólników, które nie wyjaśniają przebiegu kolizji.
10. Traktowanie podpisu jak gwarancji wypłaty
Podpisane oświadczenie nie gwarantuje odszkodowania. Zakład ubezpieczeń wypłaca świadczenie na podstawie uznania roszczenia w wyniku własnych ustaleń, zawartej ugody albo prawomocnego orzeczenia. Dlatego zachowaj oświadczenie oraz wszystkie posiadane dowody dotyczące zdarzenia i szkody.
Jeśli druga strona odjechała bez pozostawienia danych, zwykły scenariusz z podpisanym dokumentem już nie działa. W takiej sytuacji pomocna będzie instrukcja opisująca postępowanie po ucieczce sprawcy kolizji.
Co zrobić z oświadczeniem po kolizji
Poszkodowany może dochodzić roszczenia bezpośrednio od zakładu ubezpieczeń sprawcy. Przy zgłoszeniu należy przekazać oświadczenie oraz posiadane dowody dotyczące zdarzenia i szkody. Materiał powinien umożliwić ubezpieczycielowi ustalenie okoliczności oraz rozmiaru szkód.
Samo oświadczenie jest ważnym elementem dokumentacji, ale nie kończy postępowania. Ubezpieczyciel analizuje zgromadzone informacje i ustala odpowiedzialność. Nie niszcz oryginału, nie poprawiaj podpisanej treści po fakcie i zachowaj kopię tego, co zostało przekazane.
Podstawowy ustawowy termin wypłaty odszkodowania wynosi 30 dni od zawiadomienia o szkodzie. Jeżeli w tym czasie nie można wyjaśnić odpowiedzialności albo wysokości odszkodowania, ustawa przewiduje dalsze zasady: wypłatę w ciągu 14 dni od dnia, w którym wyjaśnienie okoliczności było możliwe przy zachowaniu należytej staranności, i co do zasady granicę 90 dni od zgłoszenia. Wyjątkiem jest sytuacja, gdy ustalenie odpowiedzialności lub wysokości świadczenia zależy od trwającego postępowania karnego albo cywilnego.
Nie odkładaj zgłoszenia bez potrzeby: kompletna dokumentacja pozwala szybciej rozpocząć ustalenia. Kolejne etapy opisuje poradnik o zgłoszeniu szkody z OC sprawcy.
Najczęstsze pytania
Czy oświadczenie sprawcy wystarczy zamiast Policji?
Przy kolizji wzywanie Policji nie jest konieczne, jeśli strony potrafią zgodnie udokumentować zdarzenie. Patrol należy wezwać w przypadku sporu o winę, odmowy podania danych, braku prawa jazdy, podejrzenia spożycia alkoholu lub narkotyków albo braku ważnego ubezpieczenia OC. Gdy w zdarzeniu są ranni, konieczne jest udzielenie pomocy oraz wezwanie ratownictwa medycznego i Policji.
Czy trzeba użyć konkretnego druku?
Możesz skorzystać z praktycznego wzoru Policji lub sporządzić czytelne oświadczenie na kartce. Kluczowe są poprawne dane i jasny opis okoliczności.
Jakie dane kierujący musi podać drugiej stronie?
Na żądanie uczestnika kierujący ma obowiązek podać swoje dane, dane właściciela lub posiadacza pojazdu oraz dane zakładu ubezpieczeń, z którym zawarto obowiązkowe ubezpieczenie OC.
Jak sprawdzić OC, gdy nie ma numeru polisy?
Usługa UFG umożliwia sprawdzenie, czy pojazd jest objęty ochroną OC, na podstawie numeru rejestracyjnego albo numeru VIN. Nie wpisuj do oświadczenia wymyślonego numeru polisy.
Czy podpis sprawcy przesądza o wypłacie odszkodowania?
Nie. Odpowiedzialność jest ustalana na podstawie całego materiału. Ubezpieczyciel wypłaca świadczenie po uznaniu roszczenia w wyniku ustaleń, na podstawie ugody albo prawomocnego orzeczenia.
Gdzie poszkodowany zgłasza roszczenie?
Poszkodowany może skierować roszczenie bezpośrednio do zakładu ubezpieczeń sprawcy. Do zgłoszenia warto dołączyć oświadczenie oraz pozostałe posiadane dowody dotyczące zdarzenia i szkody.
Oświadczenie gotowe — kolejny krok
Dobre oświadczenie nie musi być długie – powinno być przede wszystkim czytelne, kompletne i zgodne z faktycznym przebiegiem zdarzeń na drodze. Najpierw należy zabezpieczyć miejsce zdarzenia i sprawdzić stan uczestników, następnie zebrać niezbędne dane, szczegółowo opisać okoliczności, a przed podpisaniem dokładnie przeczytać dokument. Spokojna, przemyślana kolejność działań minimalizuje ryzyko popełnienia błędów.
Po zamknięciu sprawy szkody warto także sprawdzić koszt ochrony samochodu na kolejny okres. Kalkulator dostępny na stronie pozwala rozpocząć wycenę ubezpieczenia komunikacyjnego.